Eine E-Rechnung kann technisch korrekt aufgebaut sein, ohne damit bereits vollständig fachlich geprüft zu sein. Für die Buchhaltung bleibt deshalb eine vertraute Aufgabe bestehen: Sind die erforderlichen Rechnungsangaben vorhanden und inhaltlich richtig?
Neu ist nicht diese Prüfung. Neu ist, dass strukturierte Rechnungsdaten eine gezielte Unterstützung durch Software ermöglichen. Eine Zuordnungstabelle von KoSIT und FeRD hilft dabei, die gesetzlichen Pflichtangaben den richtigen Rechnungsfeldern zuzuordnen.
Gleiche Anforderungen, andere Darstellung
Die umsatzsteuerlichen Pflichtangaben ergeben sich insbesondere aus § 14 und § 14a Umsatzsteuergesetz. Sie gelten auch für E-Rechnungen. Dazu gehören beispielsweise:
- Name und Anschrift von Rechnungsaussteller und Leistungsempfänger,
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des Ausstellers,
- Ausstellungsdatum und Rechnungsnummer,
- Angaben zur abgerechneten Lieferung oder Leistung,
- Liefer- beziehungsweise Leistungszeitpunkt,
- Entgelt, Steuersatz und Steuerbetrag beziehungsweise erforderliche steuerliche Hinweise.
Welche Angaben im konkreten Fall erforderlich sind, hängt vom jeweiligen Umsatz und möglichen Sonderregelungen ab. Die Liste ist deshalb keine vollständige Checkliste für jeden Rechnungsfall.
Bei Papier- und PDF-Rechnungen suchen Mitarbeitende diese Informationen im sichtbaren Rechnungsbild. Bei einer E-Rechnung stehen sie grundsätzlich in strukturierten Datenfeldern. Dadurch können Programme Angaben auslesen und bestimmte Prüfungen automatisiert durchführen. Wie ergänzende Unterlagen einbezogen werden dürfen, erläutert unser Beitrag zu Angaben in Rechnungsdaten und Anlagen.
Welches Rechnungsfeld gehört zu welcher Pflichtangabe?
Die Koordinierungsstelle für IT-Standards (KoSIT) und das Forum elektronische Rechnung Deutschland (FeRD) haben gemeinsam eine Zuordnungstabelle veröffentlicht. Sie verbindet die gesetzlichen Rechnungsanforderungen mit den entsprechenden Feldern der europäischen Rechnungsnorm EN 16931.
Das Bundesfinanzministerium empfiehlt im Schreiben vom 15. Oktober 2026, diese Tabelle in ihrer jeweils aktuellen Version den Angaben in einer E-Rechnung zugrunde zu legen. Die Tabelle selbst wurde bereits 2025 veröffentlicht; neu ist hier der ausdrückliche Bezug im aktuellen BMF-Schreiben.
Die Feldbezeichnungen wirken zunächst technisch:
- BT – Business Term: eine einzelne Information, beispielsweise die Rechnungsnummer.
- BG – Business Group: eine Gruppe zusammengehöriger Informationen, beispielsweise die Anschrift des Rechnungsausstellers.
Einige einfache Beispiele zeigen das Prinzip:
- Rechnungsnummer: BT-1.
- Ausstellungsdatum: BT-2.
- Umsatzsteuer-Identifikationsnummer des Ausstellers: BT-31.
- Steuerliche Registrierungsnummer des Ausstellers: BT-32.
Die Tabelle hilft Rechnungserstellern, Softwareanbietern und Buchhaltungsabteilungen bei der richtigen Zuordnung. Sie ist eine Orientierungshilfe – kein Prüfbericht für eine einzelne Rechnung. Die vollständige, aktuell bereitgestellte Fassung finden Sie bei KoSIT und FeRD.
Technische Validierung ist keine vollständige Rechnungsprüfung
Ein technischer Validator prüft eine E-Rechnung anhand der Regeln des jeweiligen Formats und Profils. Dazu können Strukturvorgaben, vorgeschriebene Datenfelder, zulässige Codes und Rechenbeziehungen gehören. Technisch werden dafür beispielsweise XML-Schemata für die Struktur und Schematron-Regeln für regelbasierte Prüfungen eingesetzt.
Dabei werden auch Angaben geprüft, die steuerlich relevant sind. Eine vollständige umsatzsteuerliche Beurteilung ergibt sich daraus jedoch nicht.
Ein vorhandener Name bestätigt beispielsweise noch nicht, dass der richtige Geschäftspartner angegeben wurde. Eine ausgefüllte Leistungsbeschreibung beweist nicht, dass die Leistung tatsächlich erbracht wurde. Und ein technisch zulässiger Steuersatz bestätigt nicht automatisch dessen richtige Anwendung auf den konkreten Umsatz.
Auch umgekehrt gilt: Nicht jeder technische Geschäftsregelfehler bedeutet automatisch einen steuerlichen Inhaltsfehler. Das BMF unterscheidet diese Sichtweisen ausdrücklich in den Randnummern 22 und 23 seines Schreibens. Maßgeblich ist unter anderem, ob eine umsatzsteuerliche Pflichtangabe betroffen ist und die erforderlichen Angaben richtig und vollständig enthalten sind.
Beispiel: Liefer- oder Leistungszeitpunkt gezielt prüfen
Die Zuordnungstabelle nennt für den Liefer- beziehungsweise Leistungszeitpunkt unter anderem BT-72 für das tatsächliche Lieferdatum. Für Zeiträume stehen außerdem die Rechnungsperiode auf Belegebene und entsprechende Zeiträume auf Positionsebene zur Verfügung.
Eine Software kann beispielsweise darauf hinweisen, dass sie keine entsprechende strukturierte Angabe gefunden hat. Für die Buchhaltung entsteht daraus ein konkreter Prüfauftrag:
- Welche Angabe ist für diesen Geschäftsvorgang erforderlich?
- Ist ein passendes Datum oder ein Zeitraum bereits korrekt enthalten?
- Sind die Angaben mit den vorhandenen Geschäftsunterlagen vereinbar?
- Muss eine berichtigte Rechnung beim Aussteller angefordert werden?
Ein automatisierter Befund ersetzt diese Beurteilung nicht. Er hilft aber, die betroffene Angabe gezielt zu finden und den Sachverhalt zu bearbeiten.
Automatisierte Hinweise unterstützen die Buchhaltung
Was Mitarbeitende heute bereits an Papier- und PDF-Rechnungen prüfen, lässt sich bei strukturierten E-Rechnungen teilweise durch Software unterstützen. Ergänzende regelbasierte Prüfungen können Auffälligkeiten erkennen und verständliche Hinweise zur Bearbeitung liefern.
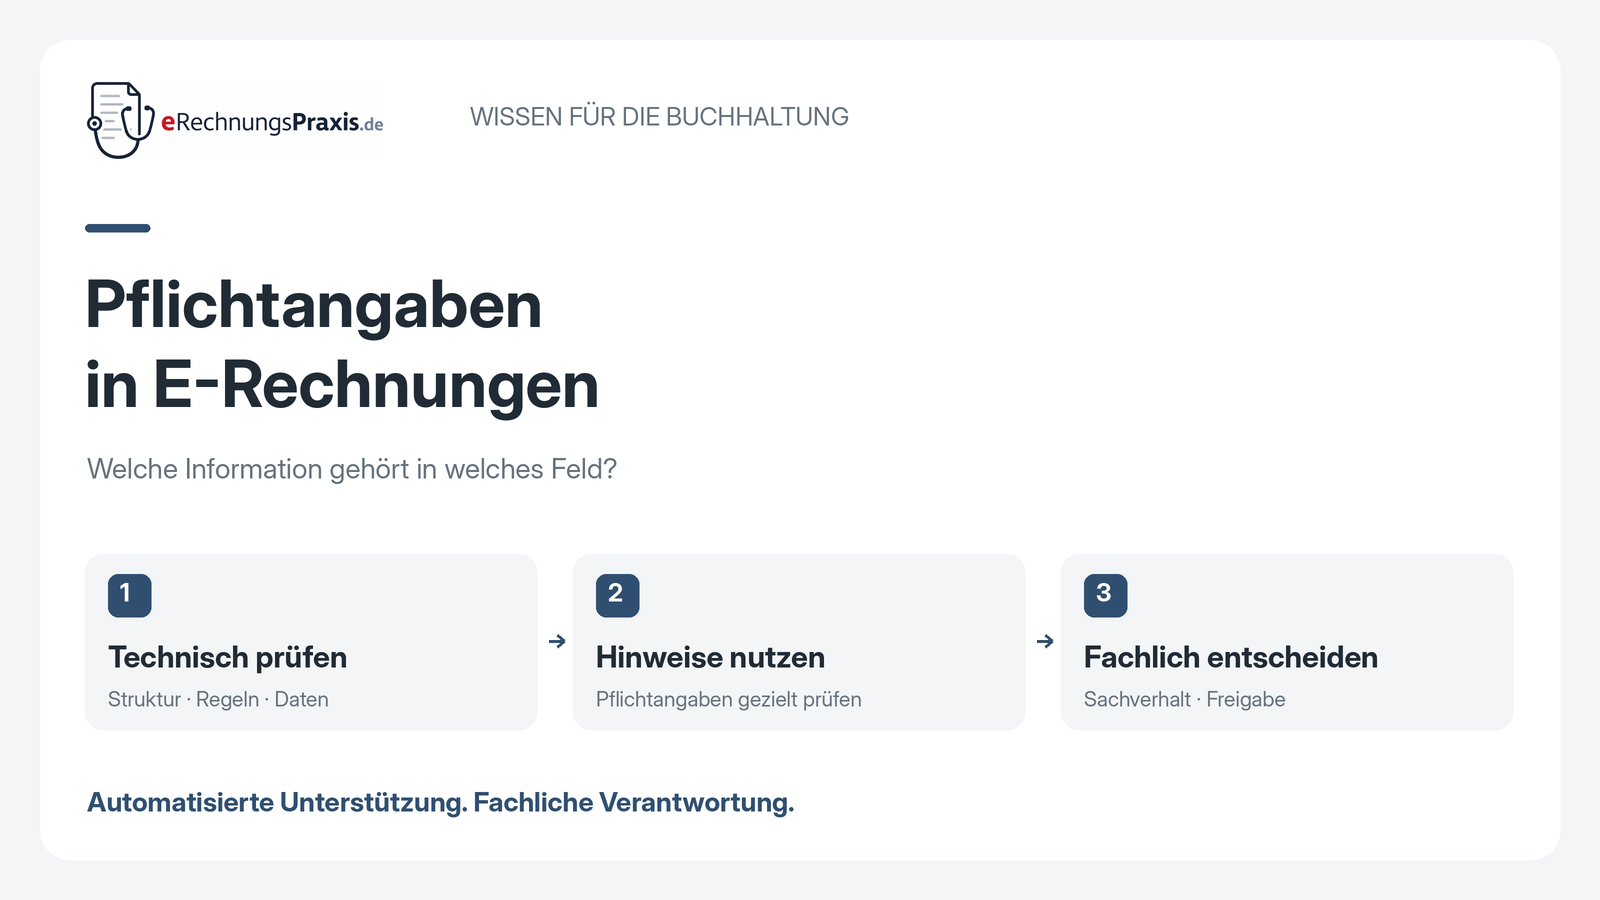
Für einen sinnvollen Ablauf sollten drei Aufgaben klar unterscheidbar bleiben:
- Technische Prüfung: Entspricht die Datei den geprüften Struktur- und Geschäftsregeln?
- Ergänzende Prüfhinweise: Welche Angaben oder Zusammenhänge sollten genauer untersucht werden?
- Fachliche Prüfung und Freigabe: Ist die Rechnung für den konkreten Geschäftsvorgang richtig und wie wird sie weiterbearbeitet?
Die Software liefert Prüfergebnisse und Hinweise. Die zuständigen Mitarbeitenden beurteilen den Sachverhalt. Ein positives automatisiertes Ergebnis garantiert weder die steuerliche Ordnungsmäßigkeit noch die Berechtigung zum Vorsteuerabzug.
Fazit
Die E-Rechnung nimmt der Buchhaltung ihre Verantwortung nicht ab. Sie schafft aber eine bessere Datengrundlage, um wiederkehrende Prüfschritte zu unterstützen.
Die Zuordnungstabelle von KoSIT und FeRD hilft, gesetzliche Pflichtangaben in den strukturierten Rechnungsdaten richtig einzuordnen. Technische Validierung und ergänzende Prüfhinweise unterstützen den Ablauf – die fachliche Rechnungsprüfung ersetzen sie nicht.
Quellen und Informationsstand
- BMF-Schreiben vom 15. Oktober 2026, insbesondere Randnummern 8–9 und 22–23.
- KoSIT: Zuordnungstabelle UStG und EN 16931.
- FeRD: Pflichtangaben in E-Rechnungen.
- § 14 UStG und § 14a UStG.
- Weiterlesen: Was ein Validator kann – und was nicht.
Informationsstand: 29. Oktober 2026.