Bruttopreisrechnungen: BMF erlaubt Vereinfachung bei E-Rechnungen bis Ende 2027
Das BMF erleichtert E-Rechnungen auf Bruttopreisbasis bis Ende 2027. Welche Angaben strukturiert bleiben müssen und wann eine eingebettete Anlage genügt.
Praktische Anleitungen, Prozesse, Checklisten und typische Fehler bei der E-Rechnung.
Das BMF erleichtert E-Rechnungen auf Bruttopreisbasis bis Ende 2027. Welche Angaben strukturiert bleiben müssen und wann eine eingebettete Anlage genügt.
Viele Praxisfragen zur E-Rechnung vermischen Formatvorgaben und Steuerrecht. Ein vorläufiger GS1-Fachbeitrag hilft bei der Einordnung – unsere Leseempfehlung.
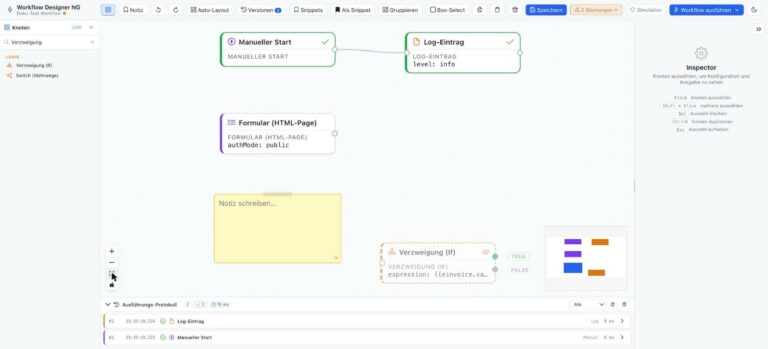
Wie Low-Code-Plattformen Validierung, Visualisierung, Routing, Archivierung und den Datenaustausch mit ERP und FiBu im Rechnungseingang und Rechnungsausgang verbinden.
Welche Übermittlungswege möglich sind und was das BMF empfiehlt, wenn ein Kunde E-Rechnungen nicht empfangen kann oder die Annahme verweigert.
ZUGFeRD EXTENDED kann steuerlich zulässig sein, muss aber nicht ohne Vereinbarung verarbeitet werden. Was im B2B-Bereich zu beachten ist.
Warum umsatzsteuerhaltige Bruttopreise je Rechnungsposition im aktuellen Rechenmodell der EN 16931 nicht als Ausgangswerte unterstützt werden.
Wie ZUGFeRD einen einheitlichen B2B- und B2C-Prozess ermöglichen kann und welche Voraussetzungen bei Zustimmung, Profil und Datenkonsistenz gelten.
Warum die strukturierte Originaldatei zählt und welche Schritte für eine nachvollziehbare Aufbewahrung wichtig sind.
Was seit 2025 beim Empfang gilt und wie Unternehmen Empfang, Prüfung und Weiterverarbeitung sinnvoll organisieren.
Leistungsbeschreibung, Nebenkostendetails und Stundennachweise: Was strukturiert in die E-Rechnung gehört, wann Anlagen zulässig sind und was Software anzeigen sollte.