Eine E-Rechnung lässt sich technisch öffnen – aber für die Freigabe fehlen die Nebenkostendetails, der Stundennachweis oder das Leistungsverzeichnis? Diese Informationen können direkt in der Rechnungsdatei stecken. Deshalb gehört zu einem vollständigen Rechnungsprozess auch der Zugriff auf eingebettete Anlagen. Wer nur die aufbereitete Rechnungsansicht betrachtet, sieht möglicherweise nicht alle für die Prüfung benötigten Unterlagen.
Das BMF-Schreiben vom 15. Oktober 2026 präzisiert, welche Angaben in den strukturierten Rechnungsdaten stehen müssen und wann eine Anlage ergänzen oder im Rahmen einer Sonderregelung Details übernehmen darf. Entscheidend ist die Unterscheidung zwischen Rechnungspflichtangaben, ergänzenden Informationen und zusätzlichen Geschäftsunterlagen.
Aktualisiert am 23. Oktober 2026. Dieser Beitrag erweitert den bisherigen Praxisartikel zu E-Rechnungen mit Lieferschein und Leistungsnachweis.
Muss jede Begleitunterlage in die E-Rechnung eingebettet werden?
Eine pauschale Einbettungspflicht für sämtliche Begleitunterlagen lässt sich daraus nicht ableiten. Grundsätzlich müssen die umsatzsteuerlichen Pflichtangaben im strukturierten Teil der E-Rechnung enthalten sein. Ergänzende Angaben dürfen in einer eingebetteten Anlage stehen. Für bestimmte Sachverhalte erlaubt das BMF ausdrücklich eine verkürzte strukturierte Darstellung, verlangt dann aber die zugehörige eingebettete Detailanlage.
- Pflichtangaben: Sie gehören grundsätzlich in die strukturierten Rechnungsdaten. Ein pauschales „Leistung siehe PDF“ ersetzt die erforderliche Leistungsbeschreibung nicht.
- Ergänzende Details: Informationen, die für die steuerliche Kontrollfunktion nicht mehr benötigt werden, können in einer eingebetteten Anlage übermittelt werden – etwa die detaillierte Aufschlüsselung eines Stundennachweises.
- Weitere Geschäftsunterlagen: Ein interner Prüfvermerk oder ein zusätzlicher Nachweis muss nicht allein deshalb eingebettet werden, weil er zur selben Bestellung gehört. Vertragliche Anforderungen und besondere Empfängervorgaben sind zusätzlich zu beachten.
Für Rechnungen an öffentliche Auftraggeber können zusätzliche Vorschriften und Portalbedingungen gelten. Das BMF stellt in den Randnummern 24 und 25 klar, dass diese neben den umsatzsteuerlichen Regeln zu beachten sind.
Was muss in den strukturierten Rechnungsdaten stehen?
Die Pflichtangaben ergeben sich aus § 14 UStG und, für besondere Fälle, § 14a UStG. Dazu gehören insbesondere Namen und Anschriften von Aussteller und Empfänger, die Steuernummer oder Umsatzsteuer-Identifikationsnummer des Ausstellers, Rechnungsdatum und Rechnungsnummer, Menge und Art der gelieferten Gegenstände beziehungsweise Umfang und Art der Dienstleistung, Leistungszeitpunkt sowie Entgelte und Steuerangaben. Je nach Fall kommen weitere Angaben hinzu, etwa „Gutschrift“ bei Abrechnung durch den Leistungsempfänger oder ein Hinweis auf dessen Steuerschuldnerschaft.
Die europäische Norm EN 16931 beschreibt ein gemeinsames Datenmodell für E-Rechnungen. Für die Zuordnung steuerlicher Pflichtangaben zu dessen Feldern empfiehlt das BMF die aktuelle Hilfestellung von KoSIT und FeRD (Randnummern 8 und 9).
Bei der Leistungsbeschreibung müssen die strukturierten Daten nach den Randnummern 10 bis 12 bereits erkennen lassen, welche Leistung abgerechnet wird und wie sie steuerlich einzuordnen ist. Dazu zählen insbesondere Leistungsart, Leistungsumfang, Leistungsgehalt und gegebenenfalls Leistungsort. Nicht jede einzelne Tätigkeit muss dafür erschöpfend beschrieben werden. Wie viel Detail erforderlich ist, hängt vom Einzelfall ab.
Beispiel: Statt nur „Dienstleistung gemäß Anlage“ kann die strukturierte Beschreibung Art und Umfang konkret benennen, etwa „Wartung der Lüftungsanlage L-03 am Standort Musterstraße 8, Wartung gemäß vereinbartem Wartungsumfang, 6 Arbeitsstunden, ausgeführt am 8. Oktober 2026“. Ein ergänzendes Protokoll kann Messwerte, einzelne Prüfschritte und Unterschriften dokumentieren. Das Beispiel veranschaulicht die Aufteilung; welche Angaben im konkreten Fall ausreichen, richtet sich nach der tatsächlich erbrachten Leistung.
Praktische Beispiele: Welche Details können in eine Anlage?
Die folgenden Beispiele zeigen mögliche ergänzende Unterlagen. Voraussetzung ist jeweils, dass die erforderlichen strukturierten Angaben vollständig sind oder eine einschlägige Sonderregelung greift.
- Nebenkostenabrechnung: Zu einer Rechnung über Nebenkosten einer gewerblich genutzten Mieteinheit können eine detaillierte Kostenaufstellung, Verbrauchswerte und Verteilungsschlüssel als Anlage mitgeliefert werden. Die strukturierte Rechnung muss die abgerechneten Leistungen, den Objektbezug und den Leistungszeitraum hinreichend erkennen lassen sowie die erforderlichen Beträge und Steuerangaben enthalten.
- Indexmiete: Eine ergänzende Berechnung kann Ausgangsindex, Vergleichsindex und den Rechenweg der Mietanpassung erklären. Die eigentliche Mietleistung und die erforderlichen Rechnungsangaben bleiben in den strukturierten Daten.
- Beratung oder IT-Service: Die strukturierte Rechnung beschreibt die Leistung und ihren Umfang. Eine Anlage erläutert zusätzliche Einzelaktivitäten, Arbeitstage oder Ticketbezüge, soweit diese Details nicht bereits für die steuerliche Kontrollfunktion erforderlich sind.
- Wartung und Reparatur: Prüfprotokolle, Messberichte oder ergänzende Fotodokumentationen helfen bei der sachlichen Prüfung.
- Warenlieferung: Ein Lieferschein oder Empfangsnachweis kann die Lieferung dokumentieren. Er ersetzt nicht die grundsätzlich strukturiert erforderlichen Angaben zu Menge und Art der Ware.
Wichtig beim Mietbeispiel: Die übliche umsatzsteuerfreie Wohnraumvermietung löst nicht allein wegen einer Nebenkostenabrechnung eine B2B-E-Rechnungspflicht aus. § 14 Absatz 2 UStG nimmt Umsätze, die nach § 4 Nummer 8 bis 29 steuerfrei sind, von der dortigen Rechnungsausstellungspflicht aus; Grundstücksvermietung ist in § 4 Nummer 12 geregelt. Das Beispiel ist daher besonders für umsatzsteuerpflichtige Vermietungsfälle zwischen Unternehmen relevant. Die gezeigten Musteransichten belegen die technische Anlagenanzeige, nicht die steuerliche Einordnung eines Mietverhältnisses.
Bauleistungen: Gewerke strukturiert, Leistungsverzeichnis als Anlage
Für Bauleistungen lässt das BMF derzeit eine besondere Vereinfachung zu (Randnummern 13 und 14): Im strukturierten Teil dürfen als Leistungsbeschreibung die einzelnen Gewerke mit den jeweiligen Summen stehen. Die detaillierte Aufschlüsselung nach dem Leistungsverzeichnis muss dann in einer menschenlesbaren, eingebetteten Anlage enthalten sein. Im strukturierten Teil ist eindeutig auf diese Anlage hinzuweisen.
Das Leistungsverzeichnis kann zusätzlich als strukturierte Datei übermittelt werden, beispielsweise im GAEB-Format, einem Austauschstandard für Baudaten. Für diese Bau-Erleichterung nennt das Schreiben kein festes Enddatum; es spricht von einer derzeitigen Nichtbeanstandung. Das ist keine allgemeine Befreiung von der E-Rechnungspflicht oder den übrigen Pflichtangaben.
Bruttopreisrechnungen: Detailanlage bei Ausstellung bis Ende 2027
Bei E-Rechnungen nach EN 16931, deren Berechnung auf Bruttopreisen beruht und die bis zum 31. Dezember 2027 ausgestellt werden, erlaubt Randnummer 19 ebenfalls eine vereinfachte Darstellung. Strukturiert dürfen statt der vollständigen Leistungsbeschreibung mit Einzelpositionen die nach Steuersätzen und einzelnen Steuerbefreiungen aufgeschlüsselten Gesamtentgelte, die jeweiligen Steuersätze und Steuerbeträge beziehungsweise Befreiungshinweise stehen.
Die ordnungsgemäße Leistungsbeschreibung mit Einzelpositionen muss in einer menschenlesbaren, eingebetteten Anlage enthalten sein. Aus ihr müssen sich die strukturierten Gesamtsummen ergeben; ein eindeutiger Hinweis auf die Anlage ist erforderlich. Ein Bruttogesamtbetrag auf einer Rechnung allein genügt nicht, um diese Sonderregelung anzuwenden. Den Hintergrund erläutert unser ausführlicher Beitrag zu Bruttopreisrechnungen.
Endrechnungen: Weitere Anlagenregelung bis Juni 2030
Ein weiterer Anwendungsfall betrifft bereits vereinnahmte Teilentgelte bei Endrechnungen. Nach Randnummer 4 darf ihre Absetzung unter den dort genannten Voraussetzungen in einer eingebetteten, unstrukturierten Anlage erfolgen. Diese muss die Anforderungen des Abschnitts 14.8 Absatz 8 Nummer 2 UStAE erfüllen und im strukturierten Teil ausdrücklich referenziert sein. Die bisherige Frist wird dafür bis zum 30. Juni 2030 verlängert. Die alternative Darstellung über den gezahlten Betrag im Feld BT-113 und Detailangaben im Freitextfeld BT-22 beschreibt Randnummer 3.
Eingebettet ist mehr als ein zweiter E-Mail-Anhang
Eine eingebettete Anlage wird innerhalb der E-Rechnung mitgeführt. Ein PDF als zweite Datei in derselben E-Mail, ein Download-Link oder eine spätere Verknüpfung im Archiv ist technisch etwas anderes. Wo das BMF eine eingebettete Anlage verlangt, ersetzen diese Varianten die Einbettung nicht.
Auch eine automatisch erzeugte PDF- oder HTML-Ansicht der XML-Rechnungsdaten ist nicht mit einer vom Rechnungsaussteller mitgelieferten Anlage gleichzusetzen. Und ein eingebettetes PDF wird durch das Einbetten nicht automatisch zu strukturierten Positionsdaten. Dateitypen, Größen und Einbettungsmechanismen müssen zum verwendeten Rechnungsformat, Profil und Übermittlungsweg passen.
Was Rechnungssoftware für die Bearbeitung leisten sollte
Aus den Anforderungen ergibt sich eine praktische Konsequenz: Die zur Prüfung eingesetzte Software sollte Anlagen zuverlässig zugänglich machen. Das BMF schreibt damit keine bestimmte Schaltfläche oder Benutzeroberfläche vor. Für einen funktionierenden Arbeitsablauf sind aber folgende Fähigkeiten wichtig:
- Anlagen erkennen und sichtbar kennzeichnen: Bearbeiter sollten beim Öffnen der Rechnung erkennen, dass zusätzliche Unterlagen vorhanden sind.
- Unterlagen eindeutig zuordnen: Bezeichnung, Dateiname und Rechnungsbezug sollten eine gezielte Auswahl ermöglichen.
- Inhalt zugänglich machen: Unterstützte Formate direkt anzeigen; für andere Formate einen geeigneten Zugriff ermöglichen. Nicht darstellbare oder beschädigte Anlagen sollten erkennbar sein.
- Prüfung und Freigabe verbinden: Auch die fachlich zuständigen Personen müssen die Unterlagen im Bearbeitungsschritt erreichen können.
- Original und Zusammenhang erhalten: Beim Archivieren, Exportieren und Übergeben an Folgesysteme prüfen, ob die ursprüngliche E-Rechnung einschließlich eingebetteter Anlagen erhalten bleibt. Eine reine Sichtkopie ersetzt dieses Original nicht.
Technisch gültig bedeutet nicht fachlich freigegeben. Ein Validator prüft technische Regeln. Ob die im Anhang genannten Stunden tatsächlich geleistet wurden, ein Verteilungsschlüssel stimmt oder die Leistung vertragsgemäß erbracht wurde, muss gesondert geprüft werden. Auch das BMF unterscheidet in den Randnummern 22 und 23 zwischen technischer und umsatzsteuerlicher Beurteilung.
Produktbeispiel: Anlagen in inoxision NG und Belegpostfach
Produktinformation, Stand 23. Oktober 2026: In inoxision NG und Belegpostfach können eingebettete Anlagen zur E-Rechnung angezeigt und für die Bearbeitung zugänglich gemacht werden. Die folgenden Screenshots zeigen beispielhaft die Oberfläche von inoxision NG mit Musterdokumenten.
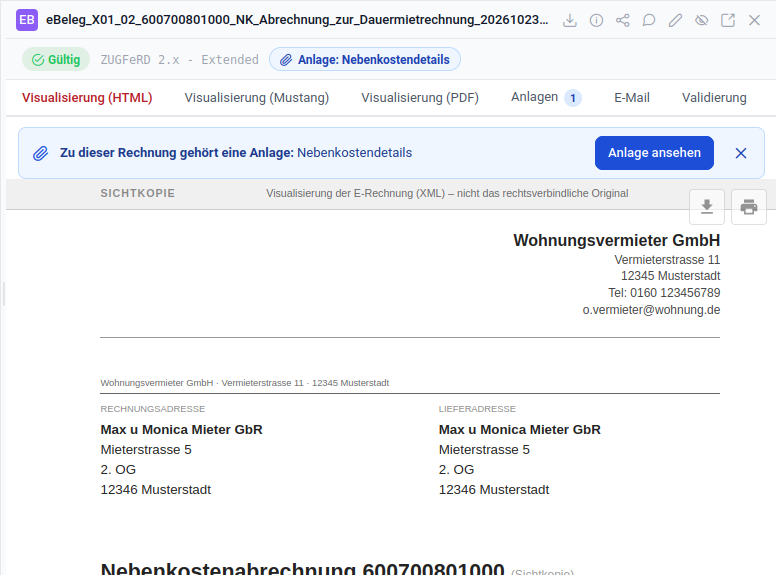
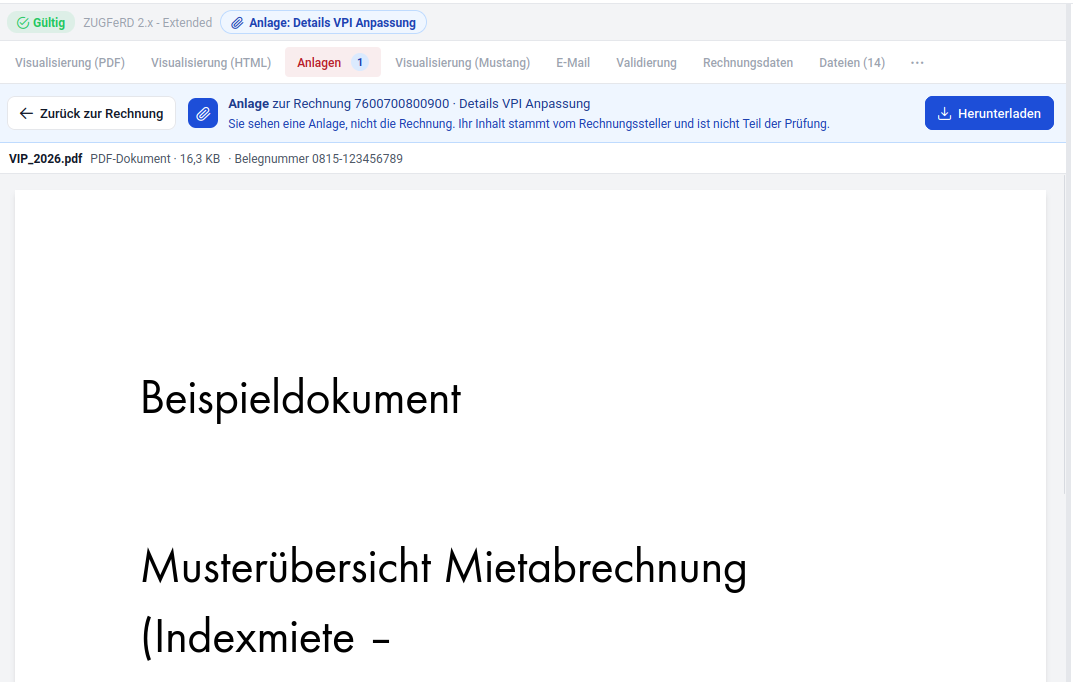
Der Hinweis in der Anlagenansicht, dass ihr Inhalt nicht Teil der Prüfung ist, ist im Zusammenhang mit der technischen Rechnungsvalidierung zu verstehen: Die sachliche Richtigkeit der PDF-Inhalte ist damit nicht bestätigt. Für die fachliche Rechnungsprüfung kann genau diese Anlage dennoch entscheidend sein.
So entsteht ein vollständiges Belegpaket
Die vollständige Verarbeitung beginnt schon vor dem Versand. Ein ERP-System kennt nicht automatisch alle Nachweise aus Fachanwendungen, Dokumentenmanagement oder mobilen Erfassungen. Ein verbindender Prozess kann diese anhand von Auftrags-, Projekt- oder Rechnungsbezügen zuordnen und erforderliche Anlagen vor der Ausgabe in die E-Rechnung einbetten. Anschließend folgen technische Prüfung, Versand und nachvollziehbare Ablage. Nachträglich hinzugefügte interne Unterlagen sollten als solche erkennbar bleiben; das empfangene Rechnungsoriginal bleibt erhalten.
Praxistest: Eine geeignete Musterrechnung mit eingebetteter PDF-Anlage durch den tatsächlichen Eingang, die Rechnungsprüfung, die Freigabe und den Export schicken. Können alle zuständigen Personen die Anlage öffnen, die Werte abgleichen und die Unterlage später wiederfinden? Erst dieser durchgängige Test zeigt, ob aus einer empfangenen Datei ein vollständig nutzbares Belegpaket wird.
Weiterführend: Rechnungsempfang organisieren und E-Rechnungen aufbewahren.
Quellen und zeitliche Einordnung
- BMF-Schreiben vom 15. Oktober 2026 (PDF), GZ III C 5 – S 7287-a/00019/021/017: Randnummern 8–12 (Pflichtangaben und Leistungsbeschreibung), 13–14 (Bauleistungen), 17–19 (Bruttopreisrechnungen), 3–4 (Endrechnungen), 22–25 (technische Beurteilung und öffentliche Verwaltung).
- § 14 UStG, § 14a UStG und § 4 UStG, insbesondere Nummer 12 zur Vermietung.
- FeRD/KoSIT: Hilfestellung zu Pflichtangaben in E-Rechnungen.
Die Grundsätze des BMF-Schreibens gelten für Umsätze nach dem 31. Dezember 2024 unter Beachtung der allgemeinen Übergangsregeln. Für bis zum 31. Dezember 2026 ausgestellte E-Rechnungen enthält die Anwendungsregelung zusätzlich eine Nichtbeanstandung, wenn sie den Schreiben von 2024 und 2025 entsprechen, aber noch nicht den zusätzlichen Vorgaben von 2026. Diese Regelung ist von den oben genannten besonderen Fristen zu unterscheiden.